모르면 수십만원 손해
근로장려금 감액 사유 지금 확인!
✅ 근로장려금 감액이란?
신청해도 전액 못 받는 경우 있음
재산·소득·체납 등 7가지 사유 존재
사전에 알면 감액 최소화 가능💸
✅ 근로장려금 감액이 발생하는 이유
근로장려금은 소득·재산 요건을 충족해도
별도 감액 사유가 있으면 깎입니다.
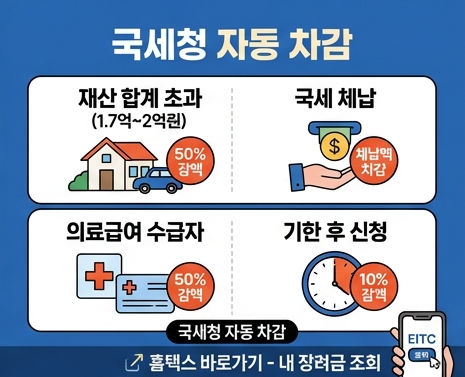
지급 전 국세청이 자동으로 차감합니다.
감액 사유를 미리 파악하면
이의신청이나 체납 정리로
일부 금액을 지킬 수 있습니다.
📌 근로장려금 감액 사유 한눈에 보기
| 감액 사유 | 기준 | 감액 방식 | 비고 |
| 재산 합계 초과 | 1.7억~2억 원 | 50% 감액 | 가구원 합산 |
| 국세 체납 | 체납액 전액 | 체납액 차감 | 자동 충당 |
| 의료급여 수급자 | 수급자 해당 시 | 50% 감액 | 건강보험 확인 |
| 기한 후 신청 | 정기 기한 초과 | 10% 감액 | 6개월 내 가능 |
| 소득 기준 초과 | 가구 유형별 상이 | 점진적 감액 | 초과분 비례 |
감액 여부 확인하기
⭕ 근로장려금 감액 사유별 상세 안내
아래 7가지 사유 중 하나라도 해당되면 장려금이 줄어듭니다.
1. 재산 합계 1.7억~2억 원 구간
• 가구원 전체 재산 합산 기준
• 1.7억 초과 시 50% 감액 적용
• 2억 초과 시 신청 자격 자체 박탈
2. 국세 체납액 보유
• 장려금에서 체납액 자동 차감
• 체납 정리하면 전액 수령 가능
3. 의료급여 수급자 해당
• 수급자 확인 시 50% 자동 감액
• 건강보험공단 수급 이력 연동
4. 기한 후 신청
• 정기 신청 기한 초과 시 10% 감액
• 기한 후 6개월 내 신청해야 유효
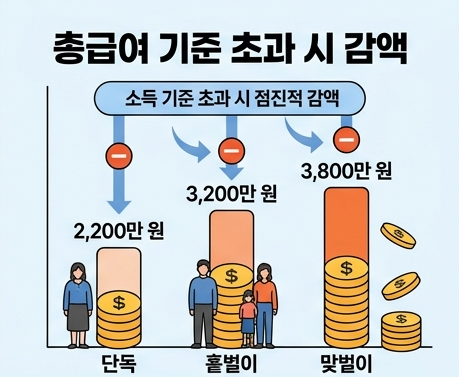
5. 총급여 기준 초과 구간 진입
• 단독 가구: 2,200만 원 초과 시 감액
• 홑벌이: 3,200만 원 초과 시 감액
• 맞벌이: 3,800만 원 초과 시 감액
6. 사업소득·근로소득 혼합
• 소득 유형 혼합 시 산정 방식 달라짐
• 실수령액이 예상보다 낮아질 수 있음
7. 가구원 재산 합산 누락
• 배우자·부양가족 재산 모두 합산
• 본인만 기준으로 계산하면 착오 발생
❌ 장려금 자체가 지급 안 되는 경우
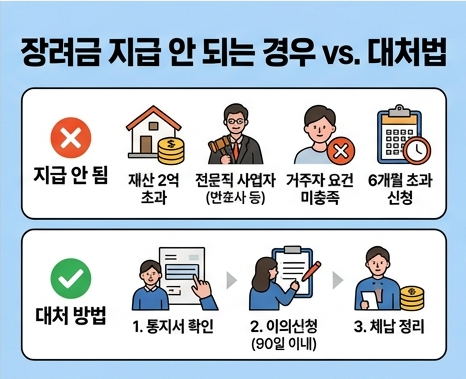
• 재산 합계 2억 원 초과 가구
• 전문직 사업자 (변호사·의사·세무사 등)
• 거주자 요건 미충족 (국내 미거주)
• 기한 후 6개월 초과 신청
• 소득 요건 완전 초과 가구
감액 통보 받았을 때 대처 방법
감액 결정에 이의가 있으면 아래 절차로 대응할 수 있습니다.
1. 결정 통지서 확인
• 국세청 홈택스 또는 우편 통지 확인
• 감액 사유 항목 정확히 파악
2. 이의신청 접수
• 통지일로부터 90일 이내 신청
• 홈택스 온라인 또는 세무서 방문
3. 체납 정리 후 재확인
• 체납 원인이면 납부 후 차액 수령 가능
• 세무서 상담 통해 최적 방법 확인
📋 이의신청 시 준비서류
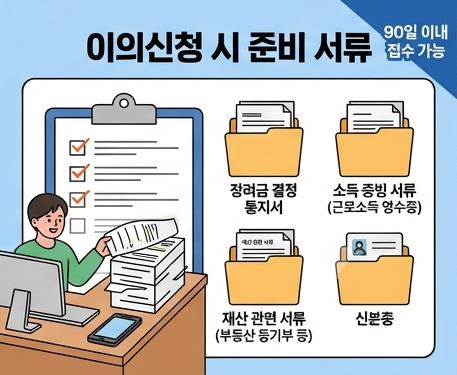
• 장려금 결정 통지서
원본 또는 홈택스 출력본
• 소득 증빙 서류
근로소득 원천징수영수증 등
• 재산 관련 서류
부동산 등기부등본, 금융정보 등
• 신분증
본인 확인용